Livraison et retours
Livraison transfrontalière : douane et TVA pour les envois vers la Suisse
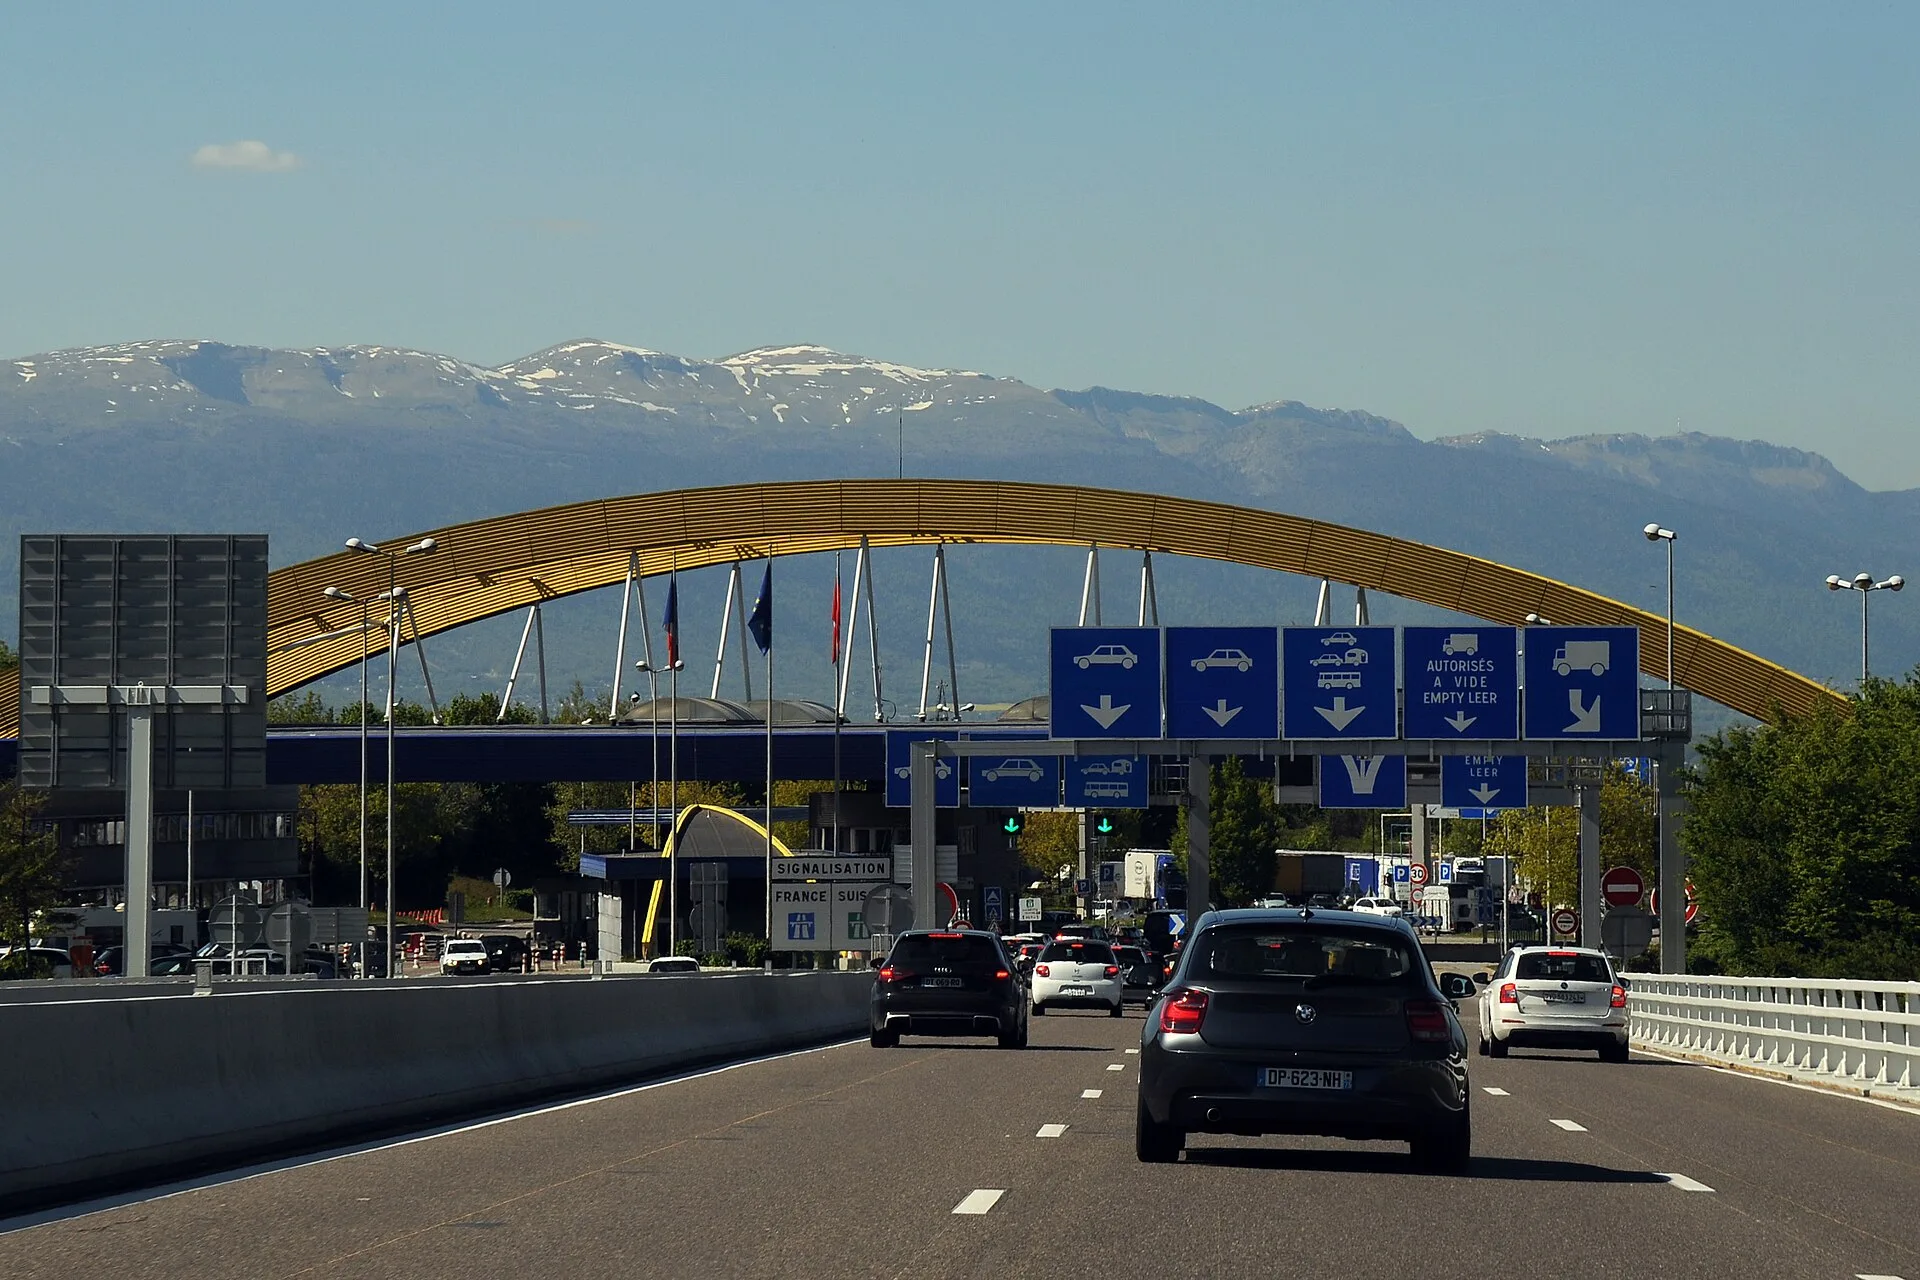
La Suisse ne fait pas partie de l’union douanière de l’Union européenne. Un colis de Lyon à Genève est donc traité, en droit et en douane, comme un envoi vers New York ou Tokyo.
La Suisse, pays tiers : ce que cela change pour un envoi
La Suisse ne fait pas partie de l’union douanière de l’Union européenne. Un colis de Lyon à Genève est donc traité, en droit et en douane, comme un envoi vers New York ou Tokyo. Chaque marchandise importée doit être déclarée.
Un envoi vers la Suisse est une exportation hors Union européenne. Même si votre entrepôt n’est qu’à 50 km de la frontière suisse, la proximité ne change rien au régime douanier.
Les douanes suisses ont dématérialisé leurs procédures avec Passar. Pour un envoi commercial, la transmission électronique des données et leur cohérence avec la marchandise sont essentielles.
Les données doivent être justes dans le système du vendeur. Si les données numériques ne correspondent pas aux marchandises physiques, l’envoi est stoppé. La conformité des données est la première condition d’un envoi commercial vers la Suisse.
La déclaration en douane et la TVA à l’importation sont deux questions distinctes. L’importation de biens est soumise à la TVA suisse, et le choix entre DAP et DDP détermine qui prend en charge les taxes à l’importation.
L’organisation logistique pèse sur les indicateurs clés de performance, surtout vers la Suisse où le dédouanement s’applique. Une mauvaise expérience de douane, de livraison ou de retour se répercute sur le taux de recommandation et les réachats.
L’autorité douanière de référence est l’OFDF. L’Administration fédérale des contributions (AFC) publie les taux de TVA suisses et les informations relatives à l’assujettissement à la TVA.
Chaque envoi commercial exige une facture commerciale et des données douanières électroniques. La Suisse applique des taux de TVA inférieurs à ceux de l’Union européenne, mais les règles de collecte sont strictes.
Pour le client suisse, ce qu’il paie dépend des documents, des seuils d’exemption et des taux de TVA. Les documents exigés sont la facture commerciale et, le cas échéant, le CN23, ainsi que les données douanières électroniques. Les données minimales sont la valeur exacte, le code SH et le pays d’origine.
Pour les envois de marchandises vers la Suisse, il n’existe pas de seuil de valeur fixe comme dans le trafic touristique. La TVA à l’importation n’est pas perçue lorsque le montant calculé est inférieur à CHF 5.
La TVA à l’importation est prélevée sur les biens importés. Les modalités de calcul relèvent des règles fiscales suisses applicables.
Facture commerciale, CN23 et données douanières : la base du dédouanement
Tout envoi commercial vers la Suisse doit être accompagné des documents et des données douanières correspondant à son mode d’expédition. Les formulaires varient selon le transport : par exemple, CN22 ou CN23 pour les envois postaux et AWB pour le fret aérien.
Les données minimales, article par article, sont la valeur exacte des marchandises, le code SH correct et le pays d’origine de chaque article. Le code SH désigne le Système Harmonisé.
Une valeur nulle ne suffit pas, à elle seule, à décrire la marchandise dans une déclaration. Une description précise, une valeur exacte et un code SH permettent de distinguer les articles et de transmettre des données douanières cohérentes.
« Pièce détachée » ou « vêtement », sans matière, usage ni code, ne permet pas de classer la marchandise. Cela déclenche une demande de renseignements, donc un retard.
Le pays d’origine de chaque article fait partie des données minimales à fournir.
La donnée doit être produite depuis les données produit du catalogue, au moment de la commande, et non reconstituée après coup par le transporteur.
La facture commerciale et les données douanières électroniques doivent concorder avec les marchandises physiques. Si les données numériques ne correspondent pas, le camion s’arrête.
La facture commerciale et le CN23 ne sont pas le même document. La facture commerciale détaille la vente ; le CN23 est un document douanier utilisé notamment pour les envois postaux. Les deux doivent être cohérents avec les données électroniques.
Pour l’e-commerçant, la règle utilisable est de produire ces données depuis le catalogue au moment de la commande. La facture commerciale et le CN23 doivent concorder avec les données douanières électroniques et les marchandises physiques.
Le code SH sert à classer la marchandise. Les données déclarées doivent être exactes et cohérentes avec la marchandise.
Documents et données exigés pour un envoi commercial vers la Suisse
- Facture commercialeOui
- CN23 (pour les envois postaux)Oui, selon le mode d’expédition
- Données douanières électroniques via PassarObligatoire
- Code SH correctOui, article par article
- Description précise de chaque articleOui, pas de vague comme « pièce détachée »
TVA suisse et droits de douane : taux, seuils et paiement
À l’importation en Suisse, la TVA et les droits de douane sont deux prélèvements distincts. L’importation de biens est soumise à la TVA suisse.
Depuis le 1er janvier 2024, les taux suisses applicables aux opérations qui ne sont ni exclues du champ de l’impôt ni exonérées sont de 8,1 % au taux normal, 2,6 % au taux réduit et 3,8 % au taux spécial. L’importation de biens est soumise à la TVA suisse.
QuickZoll concerne les achats privés des voyageurs, pas les marchandises commerciales. L’OFDF indique que l’application prend en compte le taux normal de 8,1 % et le taux réduit de 2,6 % pour les marchandises à usage privé; les redevances liées aux marchandises commerciales ne peuvent pas y être réglées.
Pour les colis commerciaux, il n’existe pas de seuil de valeur fixe comme dans le trafic touristique. La TVA à l’importation n’est pas perçue si le montant calculé est inférieur à CHF 5.
En DAP, les montants dus sont à la charge du destinataire et sont payés à la réception. La TVA calculée à moins de CHF 5 n’est pas prélevée.
En DAP, le destinataire paie à la réception les montants dus selon les formalités d’importation, auxquels peuvent s’ajouter les frais de dédouanement du transporteur.
Les frais de dédouanement du transporteur s’ajoutent à la TVA et aux droits. Leur montant dépend du transporteur et du type d’envoi. En DAP, ils sont facturés au destinataire avec les droits et la TVA.
Le destinataire reçoit une demande de paiement du transporteur pour les droits, la TVA et les frais de traitement. Tant qu’elle n’est pas réglée, la marchandise reste bloquée. C’est ce scénario, et non le montant de la TVA, qui peut produire des avis négatifs et des commandes perdues.
En DAP, les formalités d’importation sont à la charge de l’acheteur ou du destinataire, qui paie les taxes dues. En DDP, le vendeur accomplit ces formalités et prend en charge les coûts et taxes à l’importation.
En DAP, l’acheteur ou le destinataire paie les taxes d’importation; en DDP, le vendeur les prend en charge. Pour les commerçants réalisant un chiffre d’affaires annuel d’au moins 100 000 CHF grâce à de petits envois exonérés de l’impôt sur les importations destinés à des clients finaux suisses, l’enregistrement à la TVA auprès de l’AFC est obligatoire.
Un exemple de calcul donne une taxe d’importation de 12,39 CHF sur 153 CHF au taux de 8,1 % : 153 CHF × 8,1 % = 12,39 CHF; ce montant dépasse le minimum de 5 CHF.
La perception est assurée par le transporteur ou le déclarant mandaté par lui, qui déclare l’envoi et réclame droits, TVA et frais de traitement. Le vendeur fournit les données : c’est son seul point de contrôle sur la facture finale.
Pour un colis e-commerce, la TVA à l’importation et les droits sont perçus par le transporteur ou le déclarant. Le montant dépend de la valeur, du code SH et du pays d’origine.
Pour l’e-commerçant, les premières vérifications portent sur la valeur déclarée, la classification et l’origine de la marchandise. Il faut ensuite choisir DAP ou DDP et annoncer au client qui paiera les taxes d’importation et les frais du transporteur.
DAP ou DDP : le choix qui détermine l'expérience client
En DAP (Delivered at Place), le vendeur doit livrer la marchandise au lieu convenu chez l’acheteur, frais de transport compris. Les frais liés aux formalités d’importation sont exclus et restent à la charge de l’acheteur. Tous les droits d’importation dans le pays de destination sont payés par l’acheteur ou le destinataire.
En DDP (Delivered Duty Paid), le vendeur prend en charge ces coûts d’importation et livre un prix tout compris au client suisse. Le choix DAP/DDP détermine si votre client suisse devra payer des frais « surprises » à la livraison.
Pour une vente en ligne expédiée en Suisse, le choix entre DAP et DDP détermine qui prend en charge les formalités et les coûts d’importation. Le vendeur peut ainsi clarifier avant l’achat si des taxes seront payées à la livraison ou prises en charge dans le prix.
Le choix dépend du type de client. Un acheteur professionnel qui récupère la TVA à l’importation peut préférer le DAP, à condition de l’annoncer. Un client privé n’a aucun moyen de récupérer ces montants : le DDP supprime le refus de paiement à la porte et protège le taux de conversion.
En DDP, le vendeur porte le risque et la trésorerie. Il doit connaître les droits et la TVA applicables avant de fixer son prix.
L’annonce au moment de l’achat est aussi déterminante que le choix. Indiquez noir sur blanc qui paie la TVA, les droits et les frais de dédouanement, et sous quelle forme : inclus dans le prix ou facturés à la livraison.
La mention «taxes d’importation incluses» ou «à la charge du destinataire» clarifie le prix affiché pour le client suisse. Elle doit correspondre au régime DDP ou DAP effectivement choisi.
Le DDP évite au client suisse de recevoir une facture du transporteur à la livraison. Le DAP la lui impose, avec les droits, la TVA et les frais de traitement. Le choix doit être annoncé avant l’achat.
DAP vs DDP : impact sur le client suisse
- Charge des taxes d'importationÀ la charge du destinataire (DAP) À la charge du vendeur (DDP)
- Paiement à la livraisonOui, TVA, droits et frais de dédouanement Non, tout est inclus dans le prix
- Expérience clientRisque de refus à la porte si paiement impossible Pas de surprise à la livraison
- Choix recommandé pourClient professionnel (reprise de TVA) Client privé (meilleure conversion)
Avantages et inconvénients du DDP pour les e-commerçants
- AvantagesMeilleure expérience client, taux de conversion plus élevé, pas de refus à la porte
- InconvénientsCharge financière et risque pour le vendeur, besoin de connaître les taux exacts avant le prix
Dédouanement d’un colis vers la Suisse : circuit et outils
Un envoi commercial passe par la préparation des données, leur transmission au transporteur ou à son déclarant, la déclaration en douane, le paiement des taxes dues et la mainlevée avant livraison. Le vendeur intervient surtout en amont, en fournissant des renseignements exacts sur les marchandises.
Seule la préparation dépend directement du vendeur ; le reste est exécuté par le transporteur ou son agent en douane. Une erreur en amont est découverte quand le vendeur n’est plus aux commandes.
L’autorité de référence est l’OFDF. Son personnel occupe les postes frontières et ses décisions peuvent faire l’objet d’un recours. Les procédures et les outils de déclaration relèvent de lui.
La transmission passe par le système dématérialisé des douanes suisses, Passar. La conformité y est obligatoire : la préparation des données côté vendeur est déterminante pour un envoi commercial.
Pour la TVA à l’importation, les règles fiscales suisses s’appliquent. Ces questions sont distinctes des procédures douanières de l’OFDF.
QuickZoll permet aux voyageurs de déclarer des achats privés en tenant compte du taux normal de 8,1 % et du taux réduit de 2,6 %. L’application ne permet pas de régler les redevances liées aux marchandises commerciales.
Pour un colis commercial, vérifiez que les documents correspondent au mode d’expédition. Les formulaires cités pour les envois postaux comprennent notamment CN22 et CN23; le fret aérien utilise par exemple un AWB.
Le transporteur ou son déclarant se charge de la déclaration et des formalités d’importation de l’envoi. En DAP, le destinataire paie les taxes dues à la réception; en DDP, le vendeur les prend en charge.
QuickZoll concerne les achats privés des voyageurs, et non le paiement des redevances pour des marchandises commerciales. Pour un colis livré, le commerçant transmet les données au transporteur ou à son déclarant.
Ne confondez pas ces outils avec le dédouanement d’un colis e-commerce. QuickZoll et la boîte à déclarations s’adressent au voyageur qui importe lui-même la marchandise, pas à un colis livré par un transporteur. Pour un envoi commercial, la déclaration incombe à la société de transport ou à son déclarant.
Pour une réparation, un échange ou un envoi de démonstration, vérifiez le traitement douanier avec le transporteur ou son déclarant avant l’expédition. Ne présumez pas que le retour ou l’échange dispense automatiquement de déclaration ou de taxes à l’importation.
Le circuit réel d’un colis e-commerce est distinct de celui du voyageur. Le transporteur ou son déclarant transmet les données, présente l’envoi, perçoit la TVA et les droits, puis obtient la mainlevée. Le vendeur n’intervient qu’en amont, via les données produit.
L’OFDF est l’autorité de référence pour les procédures et les recours. Passar est le système dématérialisé obligatoire. QuickZoll est réservé aux importations privées, pas aux colis e-commerce.
Pour un e-commerçant, le circuit utile est de fournir les données en amont, puis de laisser le transporteur ou son déclarant transmettre, présenter, payer et obtenir la mainlevée. QuickZoll et la boîte à déclarations restent réservés au voyageur.
Circuit du dédouanement d’un colis vers la Suisse
- Préparation des donnéesValeur exacte, code SH, pays d’origine, description précise
- Transmission via PassarSystème dématérialisé obligatoire des douanes suisses
- Déclaration en douane par le transporteurPrésentation de l’envoi à l’OFDF
- Paiement des taxesTVA, droits, frais de traitement (selon DAP ou DDP)
- Mainlevée et livraisonObtention de la mainlevée par le transporteur
Retours transfrontaliers : anticiper le dédouanement inverse
Un retour transfrontalier est un nouvel envoi et implique des formalités douanières. Le traitement des taxes dépend du dossier et des montants déjà acquittés; il ne faut pas présumer qu’un retour entraîne automatiquement une nouvelle taxation.
Les acheteurs transfrontaliers fuient les retours internationaux, surtout quand ils doivent dédouaner le renvoi. L’absence de solution de retour sur place se répercute directement sur le taux de conversion.
Deux leviers limitent le problème. Une adresse de retour locale en Suisse transforme un retour international en simple expédition domestique pour le client.
Une procédure écrite doit indiquer les documents à joindre au colis retour, qui organise et paie le transport, et comment signaler les taxes déjà acquittées. Demandez au transporteur ou à son déclarant comment décrire le retour dans les données douanières avant l’envoi.
Pour une réparation, un échange ou du matériel de démonstration, demandez au transporteur ou à son déclarant quel traitement douanier appliquer avant l’expédition. Les formalités et les taxes ne doivent pas être présumées identiques à celles d’un retour ordinaire.
La qualité du dédouanement et de la livraison peut être mise en avant sur le site et dans la publicité pour optimiser le taux de conversion. C’est un point de différenciation face à un concurrent qui laisse son client suisse découvrir la facture du transporteur à la porte.
Le retour doit être préparé avec les mêmes données douanières que l’aller : valeur exacte, code SH, pays d’origine et description. Une adresse de retour en Suisse évite au client de dédouaner lui-même son renvoi.