Paiements
Mettre en place les paiements en ligne dans une boutique suisse
En Suisse, une boutique doit au minimum accepter paiement mobile, achat sur facture et cartes.
Définir le mix de paiement attendu par la clientèle suisse
En Suisse, une boutique doit au minimum accepter paiement mobile, achat sur facture et cartes. Selon le Swiss Payment Monitor 2024, le paiement mobile est le moyen le plus utilisé dans le pays, en chiffre d’affaires comme en nombre de transactions. TWINT concentre près de deux tiers des paiements mobiles (67,8 %) : c’est indispensable pour une boutique en ligne.
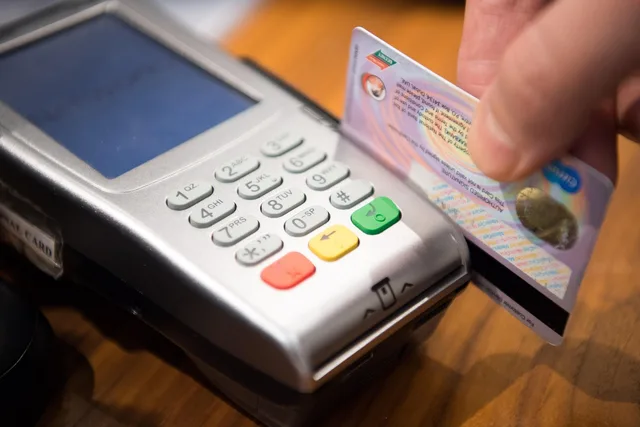
Le trio de tête réunit paiement mobile, achat sur facture, puis cartes de débit et cartes de crédit. La facture reste privilégiée à distance, surtout pour les montants élevés. Ces cartes demeurent essentielles ; leurs avantages varient selon le canal de vente.
Associations, abonnements et cotisations exigent aussi paiements récurrents et factures. Un guide Payrexx rappelle que la Suisse compte plus de 100’000 associations. Selon TWINT et RaiseNow, plus de 16’000 associations suisses utilisent déjà leur solution de paiement commune pour encaisser sans espèces. Avec un PSP comme Payrexx, les paiements récurrents par carte de crédit sont possibles ; TWINT et QR-Invoice conviennent aussi aux associations.
La QR-facture complète utilement l’ensemble, notamment pour les factures et les montants élevés. Dans son offre de trafic des paiements, la BCF propose QR-facture, la facturation digitale eBill, le recouvrement direct LSV+ et TWINT entreprise. Une boutique peut combiner encaissement immédiat et facturation pour répondre aux attentes suisses.
Comprendre le rôle d’un prestataire de services de paiement
En règle générale, une boutique en ligne ne peut pas déployer seule un système de paiement sans numéraire. Elle passe par un intermédiaire : le prestataire de services de paiement (PSP). Celui-ci intègre les moyens de paiement usuels à la boutique via une interface sécurisée.
Le PSP traite les transactions avec des services de paiement en ligne ou des organisations de cartes de crédit comme PayPal, Mastercard, Visa, PostFinance ou TWINT. Outre les cartes de crédit, il intègre les moyens courants : compte postal, PayPal, etc. Ce service payant prend la forme d’une interface modulable à installer sur le site.
Il propose aussi des prestations annexes : attestation de solvabilité des clients et évaluation du risque. Parmi les fournisseurs connus des sites de vente en ligne suisses figurent DataTrans, Nexi, PayPal, Payrexx, PostFinance, Stripe, Wallee et Worldline. Le PSP peut en outre gérer les paiements mobiles.
Les banques peuvent également servir de point d’entrée. La BCF propose par exemple une solution de paiement en ligne pour l’e-commerce avec son partenaire Worldline. Elle intègre TWINT, Mastercard et Visa pour les e-shops et le commerce en ligne.
Comparer les prestataires et anticiper les frais
Pour choisir un PSP, comparez les moyens de paiement couverts, la qualité de l’intégration, les services de contrôle de solvabilité et d’évaluation du risque, ainsi que la compatibilité avec le système de boutique. Un PSP qui gère déjà paiements mobiles, cartes, TWINT, PayPal ou compte postal évite de multiplier les interfaces.
La structure de coûts d’un PSP comprend généralement trois volets : frais d’installation, frais fixes mensuels et frais par transaction. Ces derniers oscillent entre CHF 0,20 et CHF 1,10 selon le volume de transactions.
Pour les paiements par carte de crédit, des frais s’ajoutent à ceux du PSP. Ce sont les commissions versées à l’institut financier chargé de régler les transactions, par exemple Six ou Aduno. Elles se situent typiquement entre 2,5 % et 3,5 % du prix d’achat.
Le choix ne doit donc pas reposer sur le seul frais par transaction. Additionnez frais d’installation, abonnement mensuel, frais par opération et commissions cartes, puis vérifiez les inclusions : contrôle de solvabilité, paiements récurrents, QR-facture ou intégration TWINT. Pour les associations, des plateformes de boutiques spécialisées incluent production, expédition et participation au chiffre d’affaires jusqu’à 25 % comprise ; l’association fournit logo et couleurs, selon le guide Payrexx.
Intégrer concrètement les paiements à la boutique
La mise en place commence par l’installation de l’interface ou du module du PSP sur la boutique. Configurez ensuite les moyens retenus : cartes, TWINT, PayPal, compte postal, paiement mobile et, si nécessaire, facture ou QR-facture. La BCF rappelle que les solutions bancaires peuvent intégrer TWINT, Mastercard et Visa pour un e-shop.
Avant l’ouverture, testez tout le parcours d’achat : ajout au panier, choix du moyen de paiement, redirection vers le PSP, retour sur la boutique, confirmation de commande, remboursement et annulation. Vérifiez aussi l’affichage sur mobile, car paiement mobile et TWINT sont centraux dans les usages suisses.
Pour les abonnements, les cotisations ou les dons réguliers, activez les paiements récurrents. Un PSP comme Payrexx permet de mettre en place des paiements récurrents par carte de crédit. Pour les associations, TWINT et QR-Invoice peuvent compléter le dispositif.
La QR-facture demande une gestion spécifique : émission de la facture, suivi des paiements et rapprochement avec la commande. La BCF cite notamment QR-facture, eBill et LSV+ parmi ses services d’encaissement et de facturation. Si la boutique vend à des entreprises ou pour des montants élevés, ce canal peut être pertinent.
Étapes clés pour intégrer les paiements en ligne
- Installer l’interface ou module du PSP
- Configurer les moyens de paiement (TWINT, cartes, facture, etc.)
- Tester le parcours d’achat complet (mobile inclus)
- Activer les paiements récurrents (abonnements, cotisations)
- Gérer la QR-factureémission, suivi, rapprochement
Sécuriser les paiements et les données clients
Les données de paiement et les données personnelles doivent être traitées conformément à la loi fédérale sur la protection des données (LPD) et, lorsque le RGPD de l’UE s’applique, à ce règlement. La CPK rappelle que ses pratiques sont conformes à la LPD et au RGPD et que les obligations d’information figurent notamment aux art. 19ss LPD et 13ss RGPD.
Une déclaration de confidentialité claire est indispensable pour la boutique. Elle doit préciser la nature, la portée, l’objectif, la durée et la base légale du traitement, comme le prévoit par exemple la politique d’ID Suisse AG. Les personnes concernées peuvent obtenir la confirmation que des données sont traitées et connaître les types concernés. Elles peuvent aussi demander des informations supplémentaires, des copies, ainsi que la correction ou le complément de données erronées.
Les données collectées peuvent comprendre des données de contact, des données sur les services achetés, des données de paiement et des préférences en ligne. La CPK cite par exemple le numéro de carte de paiement, la date d’expiration, le numéro d’autorisation ou code de sécurité, l’adresse de livraison et de facturation. S’y ajoutent des métadonnées telles que l’adresse IP, les informations du navigateur, les données de session ou les weblogs.
Faigle indique que les données personnelles protégées par la LPD ou le RGPD sont utilisées exclusivement aux fins de l’exécution du contrat, sauf accord exprès ou autorisation légale. L’entreprise précise avoir pris des mesures organisationnelles et techniques appropriées, par exemple des mesures de sécurité informatique, et indique qu’elle forme régulièrement ses collaborateurs. En pratique, encadrez les partenaires tiers — PSP, hébergeur, expédition — et limitez la conservation des données de carte au strict nécessaire.
Améliorer le taux de conversion après la mise en ligne
Après la mise en ligne, le suivi des abandons de panier et des échecs de paiement permet d’ajuster le mix. Le Swiss Payment Monitor 2024 est clair : plus une boutique propose d’options de paiement, plus les clients trouvent facilement celle qui leur convient. Ils finalisent alors plus souvent leur achat.
Les tendances suisses sont nettes : le paiement mobile arrive en tête, TWINT domine avec près de deux tiers des paiements mobiles (67,8 %), la facture reste importante à distance, surtout pour les montants élevés, et les cartes de débit comme les cartes de crédit gardent un rôle essentiel. Le paiement mobile a aussi fortement progressé pour les achats à distance.
Concrètement, optimisez le checkout mobile et mettez TWINT et les moyens mobiles bien en évidence, sans supprimer la facture ni les cartes. Testez l’ordre et la présentation des moyens de paiement, mesurez leur taux de succès et corrigez les irritants qui provoquent l’abandon. Pour les associations, maintenez les paiements récurrents et la QR-facture dans le parcours.
Réévaluez le mix au moins une fois par an, ainsi qu’à chaque changement important du panier moyen ou de la clientèle. Le Swiss Payment Monitor 2024 reste une référence utile pour suivre l’évolution des usages en Suisse.